美的收购德国库卡 是“捡漏”还是“交学费”?——基于特殊作业机器人制造的审视
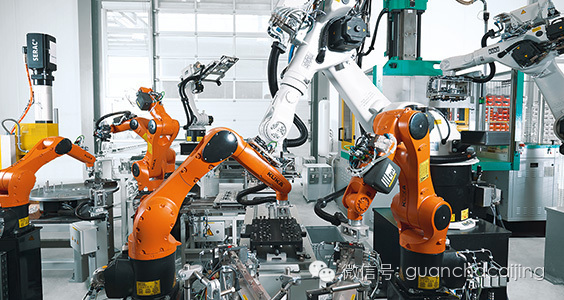
2016年,美的集团以约292亿元人民币收购德国机器人巨头库卡(KUKA)94.55%的股权,成为中国企业迄今最大规模的工业机器人海外并购。近十年过去,围绕这笔交易的争论从未停歇:到底是趁欧洲资产估值低迷时果断出手的“捡漏”,还是为跨国整合与技术吸收付出高昂成本的“交学费”?本文从特殊作业机器人制造的细分视角切入,尝试给出一个更有纵深的判断。\n\n一、交易背景:为何看重库卡\n\n库卡是全球四大工业机器人企业之一(与发那科、ABB、安川电机并列),在汽车焊装、重载搬运等场景拥有深厚积累。更重要的是,库卡旗下拥有专门从事特殊作业机器人的业务板块——面向核电、军用、深海、消防、排爆、航空航天等极端或危险环境的机器人系统,这类产品技术门槛高、单台价值大、客户黏性强,长期由少数欧洲企业主导。美的手中持有大量家电与工业自动化产线,希望通过库卡实现从消费端向工业端、从通用自动化向高端机器人制造的跃迁,特殊作业机器人正是其中最具战略价值的方向之一。\n\n二、支持“捡漏”的依据\n\n1. 估值与时机。交易发起时,欧洲经济复苏乏力,库卡业绩承压,股价处于相对低位;美的以每股115欧元的要约价收购,虽有一定溢价,但相较于库卡的技术资产与全球客户网络,仍被部分观察者视为划算的资产收购。\n2. 战略资产获取。库卡是德国“工业4.0”的标志性企业,拿下其控股权,意味着直接获得品牌、技术专利、全球渠道与质量管理体系,缩短了自研周期数年乃至 decade 之久。特殊作业机器人的应用资质、认证与军方/核工业等客户关系,更是靠自身积累难以在短期内建立。\n3. fast lane for特殊作业机器人。国内特种机器人需求(核电站检修、应急救援、深海探测、排爆等)快速增长,而高端供给缺口明显。实现对库卡控股后,可利用其产品和技术储备,迅速切入以往被进口产品垄断的细分市场,这符合“花钱买时间”兼“低价介入”的双重确认。与此判断其为“捡漏”的前提是长线投资者愿意承受治理与跨越‘制度距离’的心智负担 - 遗憾的是在许多外企收购中,转型困难出现的情形并不能以划算的补税为一切辩护。
如若转载,请注明出处:http://www.ityci899.com/product/19.html
更新时间:2026-10-26 09:32:39